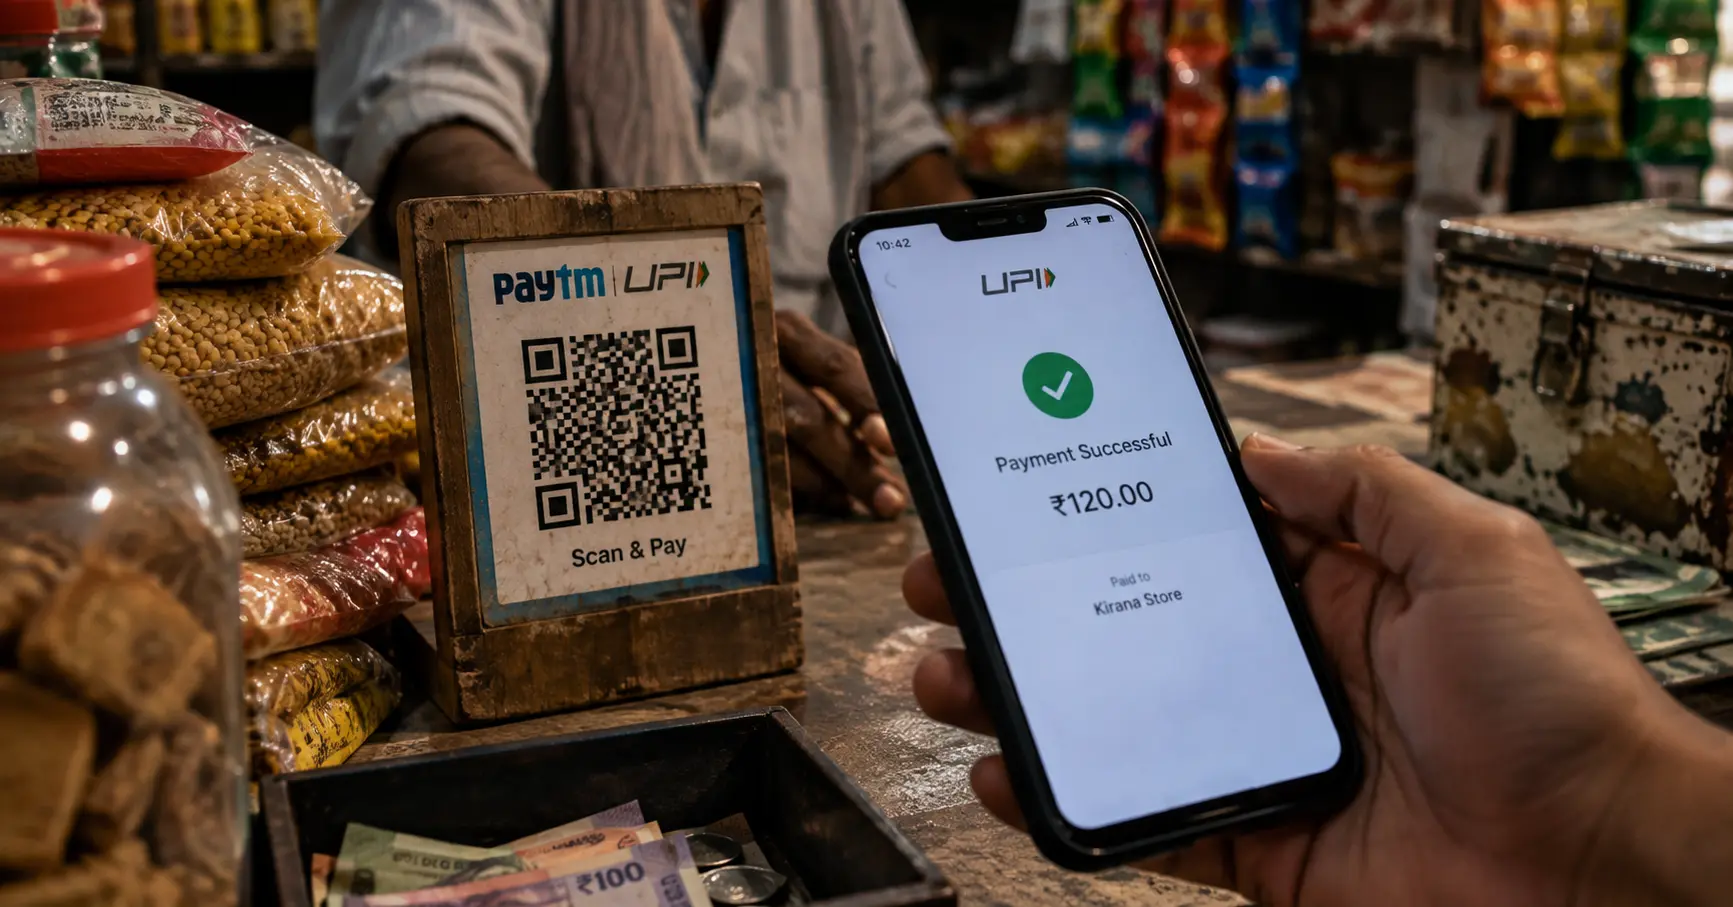
स्मार्टफोन के दौर में यूपीआई (UPI) हमारी रोजमर्रा की जिंदगी का अहम हिस्सा बन चुका है। चाय की टपरी पर 10 रुपये की चाय से लेकर, राशन, बिजली का बिल या ऑनलाइन शॉपिंग-हर जगह हम QR कोड स्कैन करके पेमेंट करने के आदी हो चुके हैं।
ऐसे में ₹2,000 से ऊपर के यूपीआई पेमेंट पर 0.4% का चार्ज (MDR) लगने की खबर ने आम लोगों की थोड़ी चिंता बढ़ा दी है।
नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) और वित्त मंत्रालय ने यह पूरी तरह साफ कर दिया है कि यह नियम आम उपभोक्ताओं के लिए नहीं है और आम जनता के लिए यूपीआई पहले की तरह ही बिल्कुल मुफ्त रहेगा।
आइए, इस नए नियम की बारीकियों को बेहद आसान भाषा में समझते हैं।
MDR क्या है?
सबसे पहले यह जानना जरूरी है कि यह 0.4% का शुल्क क्या है। इसे MDR (Merchant Discount Rate) कहा जाता है।
-
MDR कोई सरकारी टैक्स या आम ग्राहकों पर लगने वाली फीस नहीं है।
-
यह वह डिजिटल प्रोसेसिंग फीस है जो दुकानदार या मर्चेंट (पैसे प्राप्त करने वाला) उस बैंक या पेमेंट ऐप (जैसे PhonePe, Paytm, Google Pay) को देता है जो डिजिटल पेमेंट की सुविधा उपलब्ध कराते हैं।
-
आसान शब्दों में: यदि आप किसी बड़े स्टोर पर ₹2,000 से अधिक की खरीदारी करते हैं, तो 0.4% का यह मामूली शुल्क दुकानदार के खाते से कटेगा, आपके (ग्राहक) बैंक खाते से नहीं।
किस पेमेंट पर चार्ज लगेगा और क्या पूरी तरह फ्री रहेगा?
सरकार और NPCI के दिशानिर्देशों के अनुसार, नए ढांचे को इस तरह डिजाइन किया गया है कि छोटे व्यापारियों और आम ग्राहकों पर कोई वित्तीय बोझ न पड़े।
-
आप अपने दोस्तों, रिश्तेदारों या किसी भी व्यक्ति को पर्सन-टू-पर्सन (P2P) कितना भी पैसा ट्रांसफर करें (चाहे ₹100 हो या ₹1,00000), उस पर ₹1 का भी चार्ज नहीं लगेगा।
-
अपने ही एक बैंक खाते से दूसरे बैंक खाते में पैसे भेजने पर कोई शुल्क नहीं है।
-
यूपीआई ऐप्स इस्तेमाल करने के लिए ग्राहकों से प्लेटफार्म फीस या कोई भी छिपा हुआ शुल्क नहीं लिया जाएगा।
-
सभी छोटे-बड़े व्यापारियों के लिए ₹2,000 तक का मर्चेंट भुगतान 0% MDR के दायरे में आता है। आंकड़ों के मुताबिक, देश के कुल मर्चेंट लेनदेन का करीब 95% हिस्सा इसी ₹2,000 के भीतर होता है।
-
ऐसे छोटे विक्रेता या रेहड़ी-पटरी वाले जो महीने में ₹1 लाख तक का भुगतान यूपीआई से प्राप्त करते हैं, उन्हें ज़ीरो MDR का लाभ मिलता रहेगा।
-
₹2,000 से ऊपर के P2M (पर्सन-टू-मर्चेंट) भुगतानों पर 0.4% MDR लागू होगा। उदाहरण के लिए, ₹2,000 से ऊपर के भुगतान पर ₹8 की प्रोसेसिंग फीस मर्चेंट को देनी होगी। ₹75,000 से अधिक के बड़े पेमेंट पर यह फीस अधिकतम ₹300 तय की गई है।
-
रेलवे, टेलीकॉम, इंश्योरेंस और ईंधन (पेट्रोल/डीजल) जैसी कम-मार्जिन वाली सेवाओं में ₹2,000 से अधिक के पेमेंट पर प्रति लेनदेन ₹5 का फ्लैट MDR लगेगा।
-
स्टॉक ब्रोकर और म्यूचुअल फंड में निवेश के भुगतानों पर 0.02% MDR लागू होगा (अधिकतम सीमा ₹300)।
नया नियम लाने की जरूरत क्यों पड़ी?
25 अगस्त 2016 को लॉन्च हुआ यूपीआई आज भारत की रीढ़ बन चुका है। वित्त वर्ष 2017 के 0.07 लाख करोड़ रुपये के मुकाबले वित्त वर्ष 2026 में इसका लेनदेन ₹314 लाख करोड़ तक पहुंच गया है।
इतने विशाल नेटवर्क को सुरक्षित, तेज और स्थिर बनाए रखने के लिए बैंकों व पेमेंट कंपनियों को डिजिटल इंफ्रास्ट्रक्चर और सर्वर पर बड़ा खर्च करना पड़ता है। संसदीय समिति की सिफारिशों के अनुरूप यह MDR ढांचा इसलिए लाया गया है ताकि पेमेंट इकोसिस्टम को आत्मनिर्भर बनाया जा सके। इसके अलावा, एकत्रित MDR का 5% हिस्सा छोटे शहरों और ग्रामीण इलाकों में डिजिटल इंफ्रास्ट्रक्चर विकसित करने वाले एक समर्पित फंड में जाएगा।